橡胶原料市场前景分析 供需格局、价格趋势与产业链机遇
橡胶原料是橡胶工业的基础,主要包括天然橡胶和合成橡胶两大类。其市场前景与宏观经济、下游需求、原料供应及产业政策密切相关。以下从供需格局、价格趋势、挑战与机遇几个维度展开分析。
一、天然橡胶:供给刚性凸显,需求边际改善
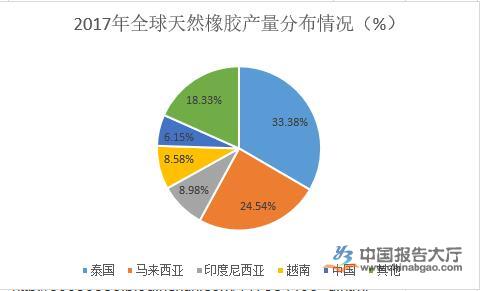
供给端,全球天然橡胶约85%来自东南亚(泰国、印尼、越南等),种植面积近年增长有限,且胶树老龄化问题显现。主产区频繁受天气(如拉尼娜、厄尔尼诺)和病害(如白粉病)扰动,叠加部分胶农弃割转种其他作物,天然橡胶供给弹性偏低。长期看,新增种植面积不足意味着未来5-10年供给增量有限,为价格提供底部支撑。
需求端,天然橡胶约70%用于轮胎制造。全球汽车保有量稳步增长,替换胎需求刚性较强;新能源汽车因续航要求对低滚阻轮胎需求提升,但单车用胶量与传统车差异不大。医疗手套、胶管胶带、鞋材等非轮胎领域需求保持平稳增长。整体看,天然橡胶需求增速虽有放缓,但在替换需求支撑下仍具韧性。
二、合成橡胶:产能扩张与结构性分化并存
合成橡胶(丁苯橡胶、顺丁橡胶、乙丙橡胶等)原料来自石化产品。国内合成橡胶产能持续扩张,通用品种(如丁苯、顺丁)呈现结构性过剩,行业开工率与利润承压;但高端牌号(如溶聚丁苯橡胶、氢化丁腈橡胶、特种硅橡胶)仍依赖进口,国产替代空间广阔。
成本端,合成橡胶价格与原油、丁二烯等原料价格高度联动。地缘政治和OPEC+政策扰动油价,进而传导至合成橡胶成本。需求方面,轮胎行业是最大下游,占比超60%;鞋材、胶管、建筑密封件等需求平稳。绿色轮胎标签法规推广将拉动高性能合成橡胶需求,低端产能则面临出清压力。
三、价格趋势:宽幅震荡,重心或温和上移
短期看,橡胶价格受宏观情绪、天气炒作、库存变化和下游开工率影响,波动较为剧烈。中期而言,天然橡胶供给刚性叠加主产区成本上升,价格中枢有望温和上移;合成橡胶则因产能充裕,价格更多跟随成本波动,品种间分化加剧。需关注主产国出口政策、关税调整、航运成本及汇率变化对进口胶价的影响。
四、风险与挑战
- 需求不及预期:全球经济增速放缓、汽车产销下滑、轮胎出口受贸易壁垒影响,将压制橡胶消费。
- 供给端扰动:极端天气、病虫害、主产国政策(如出口限制、种植补贴)可能引发价格大幅波动。
- 替代材料竞争:部分场景下塑料、热塑性弹性体对橡胶形成替代。
- 环保与合规压力:碳足迹、化学品法规趋严,增加企业合规成本。
五、机遇与方向
- 高端化与差异化:特种合成橡胶、高性能天然橡胶(如低蛋白胶、恒粘胶)需求增长,国产替代空间大。
- 绿色低碳转型:生物基橡胶、废旧橡胶循环利用(再生胶、裂解炭黑)受政策鼓励,符合ESG趋势。
- 产业链一体化:向上游原料或下游深加工延伸,增强成本控制和抗风险能力。
- 新兴市场与新兴应用:东南亚、印度等地区汽车和基建需求增长;医疗、电子、新能源等领域的橡胶制品需求提供新增量。
结论
橡胶原料市场整体处于供需再平衡阶段:天然橡胶供给约束强化,价格具备底部支撑;合成橡胶产能充裕但结构分化,高端品类仍是蓝海。企业需密切关注天气、政策与成本变化,通过产品升级、技术突破和产业链协同提升竞争力。在绿色化和高端化趋势下,橡胶原料行业仍蕴含结构性机会。
如若转载,请注明出处:http://www.shark-36.com/product/43.html
更新时间:2026-10-22 01:32:00